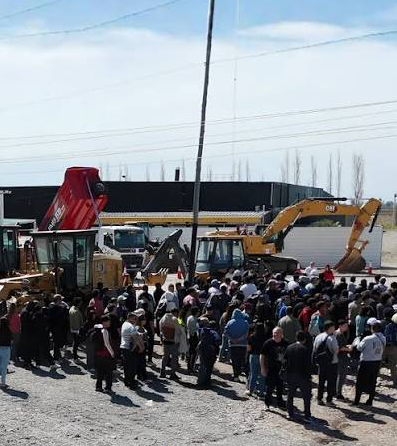
La carrera global por los minerales críticos destinados a la transición energética y la infraestructura digital acelera los tiempos de la minería en América Latina. En este escenario, un reciente informe del Foro Económico Mundial (WEF), realizado en colaboración con la consultora McKinsey & Company, ubicó a la Argentina en el centro de las miradas debido a su enorme riqueza geológica aún sin explotar.
El documento revela datos contundentes: el país concentra 4,4 millones de toneladas de reservas de litio (12% del total mundial) y 17,1 millones de toneladas de cobre (cercano al 2% global). Sin embargo, la brecha con la producción actual es crítica. Mientras que en 2024 la producción de litio fue de apenas 14.000 toneladas, la de cobre sigue siendo mínima, reflejando que la actividad minera representaba apenas el 0,6% del PBI nacional según los últimos registros consolidados.
Para acelerar el ritmo y atraer la inversión de capitales necesaria, el informe destaca herramientas normativas recientes como el Régimen de Incentivo para Grandes Inversiones (RIGI). Este marco normativo busca mitigar el gran desafío del sector: poner en marcha una mina de cobre demanda más de 15 años, en un contexto donde los costos de exploración y descubrimiento de yacimientos se dispararon a nivel global durante las últimas dos décadas.
El desafío de la infraestructura y el valor agregado
El Foro Económico Mundial advierte que tener los minerales no garantiza capturar su valor económico. Actualmente, el 62% de las exportaciones mineras de la región son materias primas brutas. Para revertir esto, el organismo propone el desarrollo de cadenas regionales de valor que integren extracción, procesamiento y una red sólida de proveedores mineros.
En este punto, la infraestructura es el cuello de botella. El informe menciona explícitamente la necesidad de culminar obras estratégicas como el último tramo de la Ruta Nacional 51 en el norte del país, pieza clave del Corredor Bioceánico de Capricornio. Esta conexión logística con los puertos de Chile permitiría:
- Reducir entre un 30% y 40% los costos logísticos.
- Acortar hasta 15 días los tiempos de envío hacia los mercados asiáticos.
- Disminuir entre US$ 800 y US$ 1.000 los costos comerciales por contenedor.
El informe concluye con una mirada integradora: ningún país latinoamericano puede construir esta cadena de valor en forma aislada. El futuro de la minería competitiva dependerá de la sinergia inteligente, donde el potencial de cobre y oro de la cordillera argentina se acople a la experiencia operativa de Chile y a la capacidad industrial de Brasil y México.
Con información de Clarín.